Projektfinansiering af ejendom i Danmark er en kompleks proces, der kræver en kombination af egenkapital, bankfinansiering og ofte mezzanin-kapital. Det indebærer strukturering af kapital til opførelse eller totalrenovering af bolig- og erhvervsejendomme, hvor tilbagebetalingen typisk sker gennem salg af enhederne eller langsigtet refinansiering efter færdiggørelse.
Introduktion til projektfinansiering af ejendom i det danske marked
Når man taler om projektfinansiering af ejendom i Danmark anno 2026, befinder vi os i et marked, der kræver høj præcision og omfattende dokumentation. Projektfinansiering adskiller sig fra almindelig realkreditfinansiering ved, at den tager udgangspunkt i et specifikt aktivs fremtidige pengestrømme og værdiskabelse frem for bygherrens eksisterende portefølje alene. Det er en disciplin, hvor risikoen er højest i byggefasen, men hvor det potentielle afkast ligeledes afspejler denne risiko.
I det nuværende økonomiske landskab ser vi en øget selektivitet hos de traditionelle banker. Hvor man tidligere kunne opnå høje belåningsgrader, kræves der i dag en mere robust kapitalstruktur. Dette har ført til en professionalisering af branchen, hvor aktører i vækstbyer som København, Aarhus, Odense og Aalborg må navigere i et komplekst net af myndighedskrav, bæredygtighedscertificeringer og finansielle covenants.
Denne artikel gennemgår de fundamentale elementer i projektfinansiering af ejendom, fra de indledende kapitalbehov til den endelige exit-strategi. Vi ser nærmere på de forskellige finansieringskilder, de juridiske rammer i Danmark og de specifikke forhold, der gør sig gældende for både danske og internationale investorer.
Kapitalstrukturen i dansk ejendomsudvikling
En sund projektfinansiering af ejendom bygger på en velafbalanceret kapitalstruktur. I Danmark opdeles denne typisk i tre hovedlag, som hver har forskellige risikoprofiler og afkastkrav.
Egenkapital (Equity)
Egenkapitalen er fundamentet. For de fleste projekter kræver finansieringskilder i dag, at udvikleren selv indskyder mellem 20% og 35% af den samlede projektsum. Dette fungerer som en stødpude mod eventuelle budgetoverskridelser eller prisfald på det færdige produkt. Egenkapitalen er den første, der tabes ved modgang, men også den del, der modtager restprovenuet og dermed det højeste afkast.
Seniorgæld (Senior Debt)
Seniorgælden ydes typisk af banker eller realkreditinstitutter. I byggefasen er der ofte tale om en byggekredit, som løbende udbetales i takt med projektets fremdrift (ratemodellen). Fordelen ved seniorgæld er den relativt lave rente sammenlignet med andre kapitalformer, men ulempen er de strenge krav til sikkerhedsstillelse, herunder pant i ejendommen og ofte personlige eller moderselskabsgarantier.
Mezzanin-finansiering (Junior Debt)
Mezzanin-kapital udfylder hullet mellem seniorgælden og egenkapitalen. Det er en dyrere form for finansiering, men den giver udvikleren mulighed for at igangsætte større projekter med mindre bunden egenkapital. I Danmark er markedet for mezzanin-lån vokset betydeligt, især i forbindelse med større boligprojekter i Region Hovedstaden og omegn.
| Finansieringstype | Typisk andel | Risiko | Afkastkrav |
|---|---|---|---|
| Seniorgæld | 50 - 65% | Lav | Lav (Rente + bidrag) |
| Mezzanin-kapital | 10 - 20% | Medium | Medium/Høj |
| Egenkapital | 20 - 35% | Høj | Højt (Restprovenu) |
Fasernes betydning for projektfinansiering af ejendom
Finansieringsbehovet og -mulighederne ændrer sig drastisk i løbet af en ejendoms levetid. Man opdeler typisk processen i tre hovedfaser, som hver især kræver forskellig tilgang til projektfinansiering af ejendom.
1. Jord- og planlægningsfasen
Denne fase er den mest risikofyldte. Her finansieres køb af grunden og udgifter til arkitekter, ingeniører og lokalplansarbejde. Mange banker er tilbageholdende med at finansiere rå jord uden en godkendt lokalplan. Her ser vi ofte investorer bruge egenkapital eller specialiserede fonde, indtil byggetilladelsen foreligger.
2. Opførelsesfasen
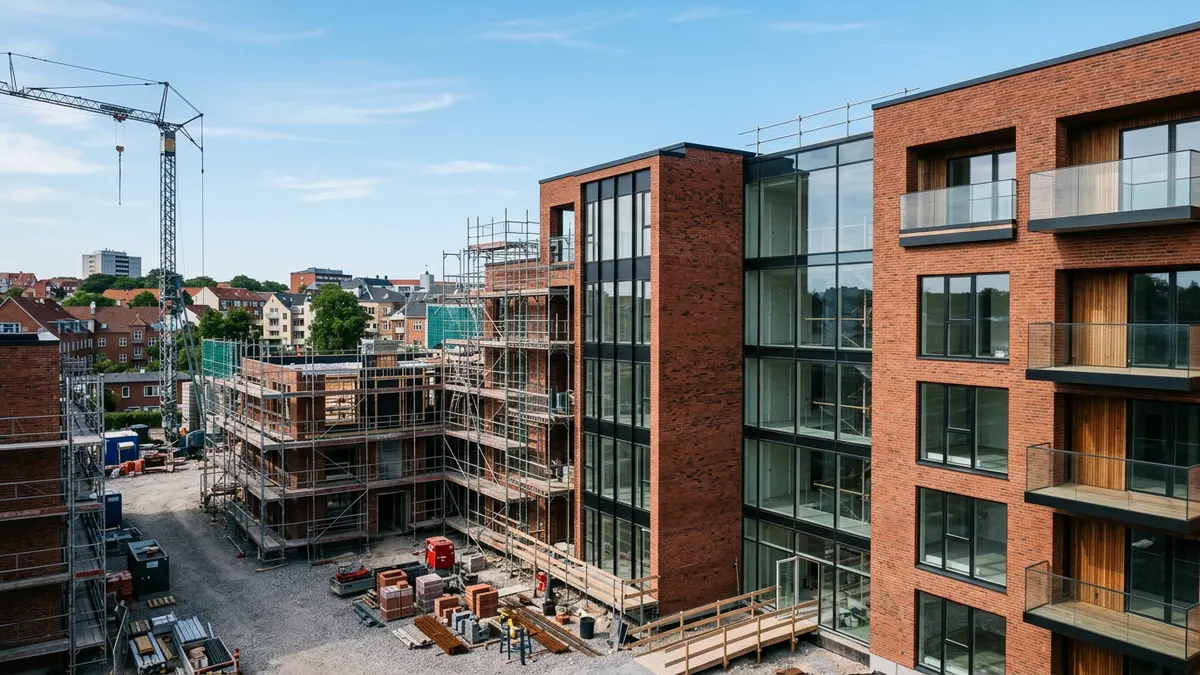
Når byggetilladelsen er i hus, og hovedentrepriseprisen er fastlåst, aktiveres byggekreditten. Finansieringen her er tæt knyttet til projektstyringen. Banken vil typisk kræve en uafhængig syn- og skønsmand til at godkende de enkelte acontobetalinger til entreprenøren. Det sikrer, at der aldrig udbetales mere, end der er skabt værdi for på byggepladsen.
3. Drifts- eller salgsfasen
Når ejendommen står færdig og er taget i brug (ibrugtagningstilladelse), skal projektfinansieringen afløses af en permanent finansiering. Hvis ejendommen skal beholdes som udlejningsejendom, omlægges byggekreditten til et realkreditlån. Hvis der er tale om ejerlejligheder til salg, indfries gælden løbende, efterhånden som de enkelte enheder skødes over til køberne.
Regionale forskelle og markedsvilkår i Danmark
Geografi spiller en afgørende rolle for, hvordan projektfinansiering af ejendom struktureres. Selvom Danmark er et lille land, er der stor forskel på bankernes appetit alt efter placering.
I København og omegn (herunder vækstområder som Nordhavn, Sydhavn og de nye bydele i Rødovre og Glostrup) er likviditeten i markedet høj. Det er lettere at finde investorer, men grundpriserne er tilsvarende høje, hvilket presser afkastet (yielden). Her er finansieringsmodellerne ofte meget sofistikerede med inddragelse af udenlandske kapitalfonde.
I Aarhus, især omkring Aarhus Ø og de centrale byudviklingsarealer, ser vi en lignende tendens. Markedet er stærkt, men kravet til arkitektonisk kvalitet og bæredygtighed (DGNB-certificering) er meget udtalt, hvilket skal indarbejdes i finansieringsbudgettet.
I byer som Odense og Aalborg har vi set en massiv udvikling de seneste år. Her kan man ofte opnå en højere yield end i København, men bankerne kan være mere fokuserede på den langsigtede udlejningssikkerhed. For projekter i mindre provinsbyer kræves der ofte en væsentligt højere egenkapitalandel, da genudlejningsrisikoen vurderes som højere.
Lovgivning og regulatoriske rammer
Når man arbejder med projektfinansiering af ejendom i Danmark, er der en række juridiske forhold, man skal være opmærksom på. Det danske system er kendetegnet ved høj gennemsigtighed, men også ved striks regulering.
- Planloven: Fastlægger rammerne for, hvad der må bygges hvor. En ændring i lokalplanen kan have afgørende betydning for ejendommens værdi og dermed finansieringsmulighederne.
- Lejeloven: For investorer, der bygger til udlejning, er det afgørende at forstå de danske regler for lejefastsættelse. Særligt reglerne om fri fastsættelse af leje i nyopførte ejendomme (efter 1991) er fundamentale for beregningen af ejendommens afkast.
- Tinglysningsloven: Sikrer rettigheder over fast ejendom. Ved projektfinansiering er korrekt tinglysning af pantebreve og servitutter afgørende for långivers sikkerhed.
- Hvidvasklovgivningen (AML): Både danske og udenlandske investorer skal igennem omfattende KYC-procedurer (Know Your Customer) hos de danske pengeinstitutter.
Det anbefales altid at søge professionel juridisk bistand hos advokater med speciale i fast ejendom samt skattemæssig rådgivning for at sikre, at strukturen er optimeret i forhold til gældende dansk ret. Man bør konsultere SKAT eller relevante styrelser for de nyeste satser og regler.
Risikostyring i projektfinansiering
Succesfuld projektfinansiering af ejendom handler i høj grad om at identificere og mitigere risici. De mest almindelige risici omfatter:
- Entreprenørrisiko: Risikoen for at entreprenøren går konkurs eller ikke leverer til tiden/i den aftalte kvalitet. Dette håndteres ofte gennem bankgarantier (AB18-garantier).
- Renterisiko: Da byggeprojekter ofte løber over 18-36 måneder, kan rentestigninger vælte budgettet. Her kan man benytte renteswaps eller caps til at afdække risikoen.
- Afsætningsrisiko: Risikoen for at enhederne ikke kan sælges eller udlejes til de budgetterede priser. Banker kræver ofte en vis forhåndsudlejning eller forhåndssalg (pre-sale), før de frigiver de store lånetrancher.
- Myndighedsrisiko: Forsinkelser i byggetilladelser eller klager over lokalplaner kan udskyde projektet og øge finansieringsomkostningerne betydeligt.
Fremtidens tendenser: ESG og Digitalisering
I 2026 er ESG (Environmental, Social, and Governance) ikke længere et tilvalg, men et krav for at opnå attraktiv projektfinansiering af ejendom. Banker tilbyder i stigende grad "grønne lån" med lavere renter til projekter, der opnår høje bæredygtighedscertificeringer som DGNB Guld eller Platin.
Investorer skal kunne dokumentere ejendommens CO2-aftryk gennem hele dens livscyklus. Dette påvirker ikke blot byggeomkostningerne, men også ejendommens værdi ved et eventuelt salg (exit-værdi), da institutionelle investorer som pensionskasser har strenge krav til de ejendomme, de køber.
Digitaliseringen spiller også en rolle. Brugen af BIM (Building Information Modeling) gør det muligt at estimere omkostninger og risici mere præcist, hvilket giver långivere en større tryghed og potentielt bedre lånevilkår.
Sammenfatning af finansieringsprocessen
Processen for projektfinansiering af ejendom kan opsummeres i følgende trin:
- Screening: Vurdering af projektets levedygtighed, beliggenhed og markedspotentiale.
- Budgettering: Udarbejdelse af detaljerede cash-flow analyser, herunder 'soft costs' (rådgivere) og 'hard costs' (selve byggeriet).
- Kapitalfremskaffelse: Forhandling med banker og eventuelle mezzanin-partnere.
- Due Diligence: Teknisk, juridisk og finansiel gennemgang af projektet.
- Eksekvering: Løbende opfølgning på byggeprocessen og frigivelse af midler.
- Exit: Salg af ejendommen eller omlægning til langsigtet finansiering.
For udenlandske investorer er det værd at bemærke, at det danske realkreditsystem er unikt og giver adgang til nogle af verdens mest stabile og billige finansieringskilder for færdigopførte ejendomme. Dette gør Danmark til et attraktivt marked for langsigtede ejendomsinvesteringer.
Ofte stillede spørgsmål
Hvad kræves der typisk i egenkapital til projektfinansiering af ejendom?
Typisk kræves der mellem 20% og 35% af den samlede projektsum i egenkapital. Kravet afhænger af projektets risikoprofil, udviklerens erfaring og ejendommens beliggenhed. I vækstbyer som København og Aarhus kan kravene i visse tilfælde være lavere, hvis der foreligger stærke forhåndsaftaler om udlejning eller salg.
Kan udenlandske investorer få projektfinansiering i danske banker?
Ja, udenlandske investorer kan godt opnå finansiering, men de vil blive mødt med omfattende krav til dokumentation (KYC). Ofte vil banken kræve, at der etableres et dansk projektselskab (SPV), og at der er en lokal partner eller rådgiver med kendskab til det danske marked tilknyttet projektet.
Hvilken betydning har DGNB-certificering for finansieringen?
En DGNB-certificering (eller tilsvarende som BREEAM eller LEED) er i dag næsten en forudsætning for at opnå de bedste lånevilkår. Mange banker tilbyder grønne byggekreditter med reducerede marginaler til bæredygtige projekter, da disse anses for at have en lavere risiko for fremtidig værdiforringelse.
Hvad er forskellen på en byggekredit og et realkreditlån?
En byggekredit er en midlertidig, variabel finansiering, der bruges under selve byggeprocessen. Man betaler kun rente af det beløb, man har trukket. Et realkreditlån er en langsigtet finansiering (op til 30 år), der ydes mod pant i den færdige ejendom. Realkreditlånet kan først udbetales, når ejendommen er færdigmeldt og værdiansat.
Sådan kan PropertyInvestments hjælpe
PropertyInvestments har siden 1985 specialiseret sig i at bygge bro mellem investorer og det danske ejendomsmarked. Vi assisterer med at source de rette projekter, opsætte den optimale struktur og klargøre ejendommen til det endelige salg. Vores erfaring sikrer en professionel håndtering af hele værdikæden, fra de indledende analyser til kontakten med finansielle partnere. For seriøse investorer, der søger konkrete muligheder inden for projektfinansiering af ejendom i Danmark, kan vi kontaktes for en uddybende dialog om aktuelle markedsmuligheder og strategisk rådgivning.