Denne omfattende køb af investeringsejendom guide gennemgår processen fra den indledende besigtigelse og strategiske udvælgelse til den endelige overdragelse og tinglysning. Forløbet kræver grundig screening, teknisk og juridisk due diligence samt en struktureret dialog med finansielle partnere for at sikre et stabilt afkast og minimere risici på det danske ejendomsmarked.
Indledning til køb af investeringsejendom i Danmark
At investere i mursten har historisk set været en af de mest stabile veje til formuebevarelse og vækst i Danmark. Uanset om man kigger mod de tætbefolkede vækstområder i København og Aarhus, eller søger højere direkte afkast i regionale centre som Odense, Aalborg eller Trekantområdet, kræver en succesfuld investering en metodisk tilgang. I september 2026 er markedet præget af øgede krav til dokumentation, bæredygtighedscertificeringer og en strammere kreditvurdering, hvilket gør kendskab til processen vigtigere end nogensinde.
Denne artikel fungerer som en dybdegående køb af investeringsejendom guide, der belyser de kritiske faser, en investor skal navigere igennem. Vi bevæger os fra det øjeblik, man identificerer en potentiel case, til ejerskabet formelt skifter hænder. Formålet er at give både nye og erfarne investorer et fundament for at træffe beslutninger baseret på fakta og struktureret analyse.
Fase 1: Definition af strategi og screening af markedet
Før den første besigtigelse overhovedet finder sted, skal fundamentet lægges. En fejlagtig strategi kan føre til køb af ejendomme, der ikke passer ind i ens portefølje eller risikoprofil. Investorer bør overveje følgende parametre:
Geografisk fokus og lokalkendskab
Danmark er ikke ét sammenhængende marked, når det kommer til ejendomsinvestering. Der er markante forskelle på prissætningen (afkastkravet) i København K sammenlignet med eksempelvis erhvervsarealer i Esbjerg eller boligudlejning i Randers.
- Hovedstadsområdet: Typisk lavere afkast, men højere sikkerhed og større potentiale for værdistigning.
- Vækstbyer (Aarhus, Odense, Aalborg): En balance mellem løbende drift og moderat risiko.
- Provinsbyer: Ofte højere direkte afkast, men med en øget risiko for tomgang og længere genudlejningsperioder.
Ejendomstyper
Valget af aktivklasse er afgørende for driftsomkostningerne og den daglige administration. Boligudlejningsejendomme er underlagt lejelovgivningen, som i Danmark er kompleks og ofte beskytter lejeren. Erhvervsejendomme (kontor, lager, logistik) giver ofte mere frihed i kontraktudformningen, men er mere følsomme over for konjunktursvingninger.
Fase 2: Besigtigelsen – Det første fysiske møde
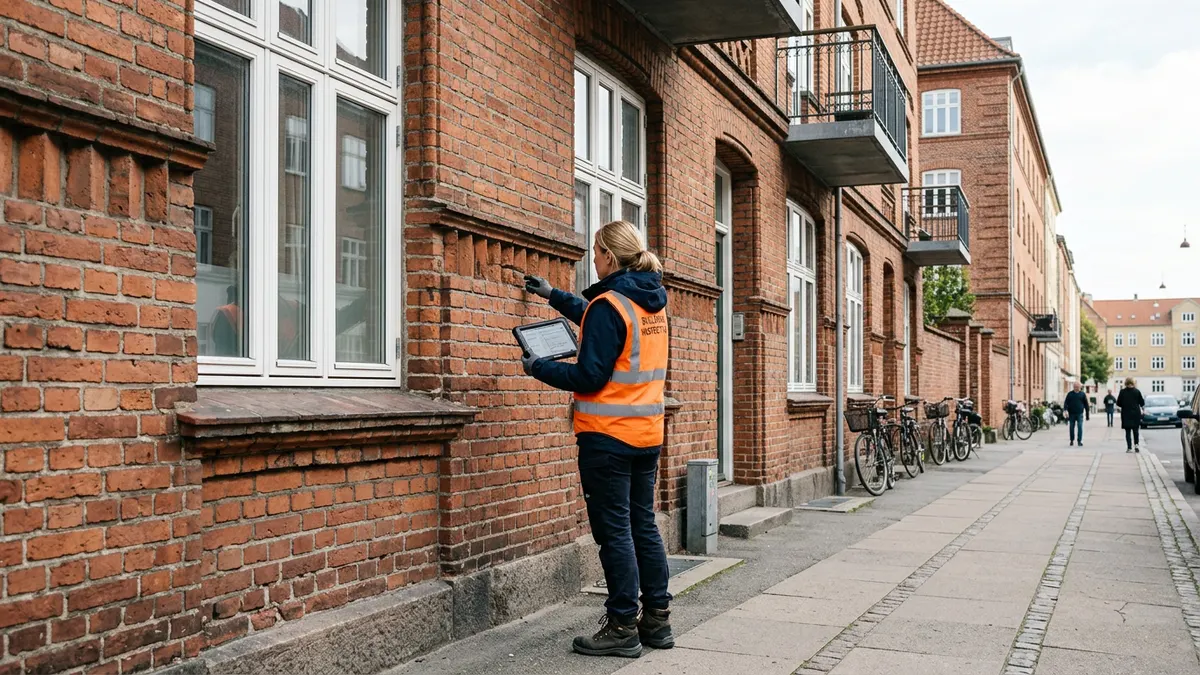
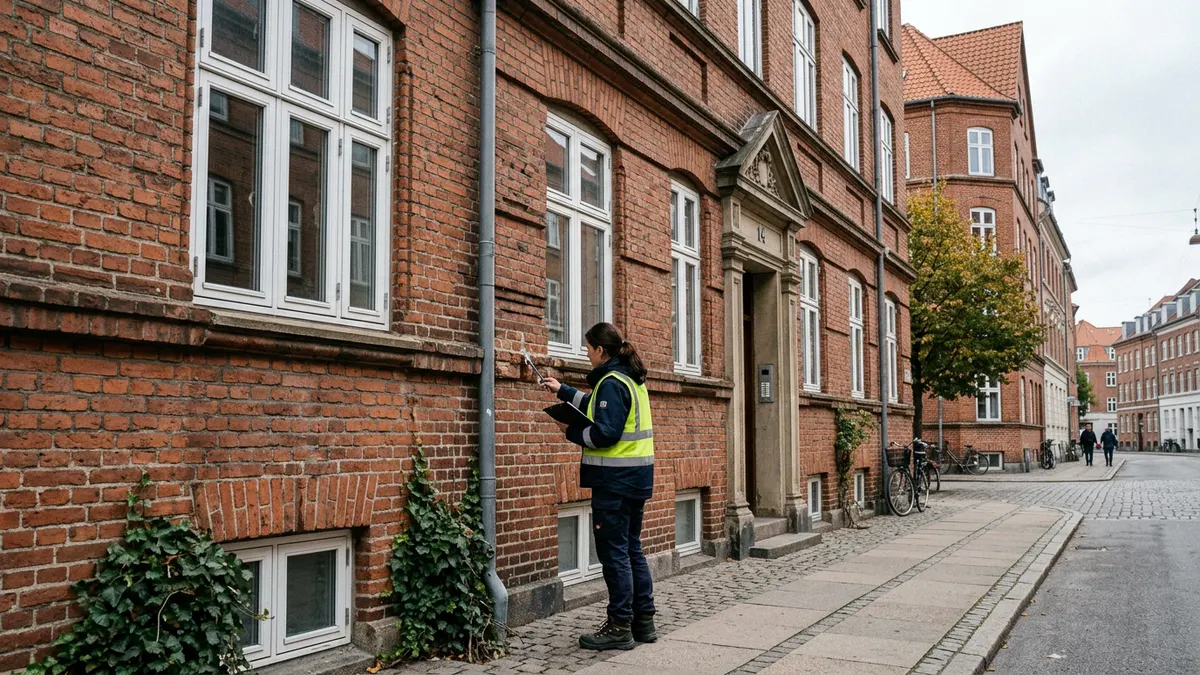
Når en interessant ejendom er identificeret via et prospekt eller off-market sourcing, er besigtigelsen det første kritiske kontrolpunkt. Her skal investoren se ud over de kosmetiske detaljer.
Udvendig gennemgang
Det handler om klimaskærmen. Tagets stand, vinduernes alder og facadens beskaffenhed er de dyreste poster at udbedre. I en tid med fokus på energioptimering er det også her, man vurderer muligheden for fremtidige energiforbedringer, som kan øge ejendommens værdi og lejerens tilfredshed.
Indvendig gennemgang og lejlighedstjek
Ved boligejendomme er det væsentligt at se et repræsentativt udvalg af lejemålene. Er køkkener og bade af en standard, der retfærdiggør den nuværende leje? Ved erhvervsejendomme skal man vurdere fleksibiliteten i planløsningen – kan lejemålet nemt deles op eller konverteres til andre formål, hvis den nuværende lejer fraflytter?
Fase 3: Økonomisk analyse og værdiansættelse
Efter besigtigelsen følger den kvantitative analyse. I denne del af vores køb af investeringsejendom guide fokuserer vi på tallene bag murstenene. En ejendoms værdi er i høj grad bestemt af dens evne til at generere et cash flow.
Driftsbudgettet
Man bør altid udarbejde sit eget driftsbudget frem for blindt at stole på sælgers opstillinger. Her skal tages højde for:
- Bruttolejeindtægter: Er lejen markedsforrentet? (Tjek lejelovens rammer for boliger).
- Driftsomkostninger: Skatter, afgifter, forsikringer, renholdelse og administration.
- Vedligeholdelse: Afsætning til både løbende og planlagt vedligehold.
- Tomgangspulje: En realistisk hensættelse til perioder uden lejeindtægt.
Afkastberegning (Yield)
Investorer opererer ofte med begrebet 'startafkast' (Initial Yield). Det beregnes som det første års nettooverskud divideret med den samlede anskaffelsessum (købspris plus omkostninger til rådgivere og skøde).
| Post | Beskrivelse | Estimering |
|---|---|---|
| Lejeindtægt | Den faktiske kontraktlige leje | Markedskonformitet |
| Driftsudgifter | Skatter, forsikring, vicevært | Historiske data |
| Vedligehold | Hensættelse til fremtidige renoveringer | 10-15% af lejen (typisk) |
| Nettoresultat | Overskud før renter og skat (EBIT) | Grundlag for værdi |
Fase 4: Finansiering og dialog med pengeinstitutter
Finansiering er ofte den største barriere for gennemførelse af en handel. I Danmark finansieres investeringsejendomme typisk gennem en kombination af realkreditlån og bankfinansiering, suppleret med egenkapital.
- Realkredit: For udlejningsejendomme kan man typisk opnå belåning på op til 60-80% afhængig af ejendomstype og placering. Løbetiden er ofte op til 30 år, med eller uden afdrag.
- Bankfinansiering: Bruges ofte til at dække de næste 10-15% af finansieringsbehovet, dog til en højere rente end realkredit.
- Egenkapital: Investoren skal som regel selv komme med 20-40% af den samlede investering.
Det er afgørende at have en tæt dialog med sin bank tidligt i forløbet. Banken vil vurdere både projektets rentabilitet og investorens samlede økonomi og erfaring.
Fase 5: Købsaftalen og den betingede handel
Når parterne er enige om prisen, udarbejdes en købsaftale. For professionelle investorer er det standard, at aftalen er betinget af en tilfredsstillende due diligence (DD). Dette giver køber en periode (typisk 2-4 uger) til at gennemgå alle aspekter af ejendommen, før handlen bliver endelig.
Vigtige forbehold i købsaftalen
- Finansieringsforbehold: Handlen gennemføres kun, hvis køber kan opnå tilfredsstillende finansiering.
- Due Diligence-forbehold: Køber kan træde tilbage, hvis undersøgelser viser væsentlige fejl eller mangler.
- Bestyrelsesgodkendelse: Hvis køber er et selskab, kan der tages forbehold for ledelsens endelige godkendelse.
Fase 6: Due Diligence – Den dybdegående undersøgelse
Due diligence er hjertet i enhver ejendomstransaktion. Det er her, man verificerer, at det man tror, man køber, stemmer overens med virkeligheden. Processen deles typisk op i tre spor:
Juridisk Due Diligence
Her undersøges ejendommens retlige forhold. Er der tinglyste servitter, der begrænser ejendommens anvendelse? Er lejekontrakterne juridisk holdbare? Ved boligejendomme undersøges det, om der er verserende sager i Huslejenævnet. Man bør også kontrollere, om ejendommen overholder lokalplaner og byggetilladelser. Vi anbefaler altid at konsultere en specialiseret ejendomsadvokat i denne fase.
Teknisk Due Diligence
En bygningssagkyndig eller ingeniør gennemgår ejendommens fysiske tilstand. Der udarbejdes ofte en tilstandsrapport for erhvervsejendomme (ikke at forveksle med den lovpligtige for enfamiliehuse), som estimerer de kommende 5-10 års vedligeholdelsesbehov. Fokus er på tag, facade, installationer (VVS/EL) og eventuel forurening eller miljøfarlige stoffer som asbest eller PCB.
Økonomisk Due Diligence
Revisor eller investor selv gennemgår ejendommens bogføring. Stemmer de oplyste lejeindtægter med de indbetalte beløb på bankkontiene? Er der restancer fra lejerne? Er alle driftsudgifter medtaget i sælgers opstilling?
Fase 7: Miljø og ESG-krav i 2026
I september 2026 er ESG (Environmental, Social, and Governance) blevet en integreret del af ejendomsmarkedet. Investorer skal i dag forholde sig til ejendommens energimærke og dens CO2-aftryk.
- Energimærkning: En ejendom med et dårligt energimærke (E, F eller G) kan være sværere at finansiere og dyrere at drifte.
- EU-taksonomien: Større investorer og fonde er underlagt krav om at rapportere på deres investeringers bæredygtighed. Dette påvirker også mindre investorer, da det dikterer, hvilke ejendomme der er attraktive for de store spillere ved et senere videresalg.
Det er derfor essentielt at undersøge potentialet for energioptimering som en del af købsprocessen. Kan man installere varmepumper, efterisolere eller skifte vinduer for at øge ejendommens værdi?
Fase 8: Berigtigelse og overdragelse
Når alle forbehold er afklaret, og due diligence er gennemført med tilfredsstillende resultat, erklæres handlen for endelig (unconditional). Herefter påbegyndes den formelle overdragelse.
Skøde og tinglysning
Advokaten udarbejder et digitalt skøde, som underskrives af både køber og sælger via MitID. Tinglysningen er den officielle registrering af ejerskiftet i Tingbogen. Her skal der betales en tinglysningsafgift til staten, som består af et fast gebyr plus en procentdel af købesummen (tjek de aktuelle satser hos Tinglysningsretten eller Justitsministeriet).
Refusionsopgørelsen
Refusionsopgørelsen er det afsluttende regnskab mellem køber og sælger. Da overdragelsen sjældent falder præcis på et årsskifte eller en termin, skal udgifter og indtægter fordeles forholdsmæssigt.
Typiske poster på en refusionsopgørelse:
- Ejendomsskatter og afgifter.
- Forudbetalt leje og depositum (som køber overtager ansvaret for).
- Fællesudgifter til ejerforening.
- Olie- eller vandbeholdning.
Overdragelsesdagen
På selve overdragelsesdagen mødes parterne (eller deres repræsentanter) ofte på ejendommen. Her udleveres nøgler, og målere til vand, varme og el aflæses. Det er vigtigt at sikre, at ejendommen er i den aftalte stand, og at alt inventar, der medfølger i handlen, er til stede.
Juridiske og skattemæssige overvejelser
Køb af investeringsejendom indebærer komplekse skattemæssige forhold. Skal ejendommen købes i personligt regi, via virksomhedsskatteordningen (VSO) eller i et anpartsselskab (ApS)? Valget har stor betydning for beskatning af løbende overskud og eventuel avance ved salg.
Reglerne for afskrivning på erhvervsbygninger er også et vigtigt element i den økonomiske kalkule. Da skattelovgivningen løbende ændres, bør man altid søge rådgivning hos en revisor med speciale i fast ejendom for at sikre den mest optimale struktur. PropertyInvestments yder ikke juridisk eller skattemæssig rådgivning, men vi understreger vigtigheden af at have disse eksperter med på råd.
Opsummering af processen
Vejen fra den første søgning til det endelige ejerskab af en investeringsejendom er en rejse gennem analyse, forhandling og kontrol. Ved at følge en struktureret proces mindskes risikoen for dyre overraskelser. Selvom markedet i 2026 stiller højere krav til dokumentation og bæredygtighed, forbliver kerneelementerne i en god ejendomshandel de samme: grundighed, rettidig omhu og en stærk forståelse for både de fysiske og de økonomiske rammer.
For investoren handler det om at bevare det kølige overblik, selv når en spændende mulighed byder sig. Ved at benytte denne køb af investeringsejendom guide som tjekliste, er man bedre rustet til at navigere i det danske ejendomsmarked og opbygge en portefølje, der skaber værdi på den lange bane.
Ofte stillede spørgsmål
Hvor meget egenkapital kræves der typisk ved køb af investeringsejendom?
I det nuværende marked (2026) skal man som tommelfingerregel forvente at lægge mellem 20% og 40% af den samlede anskaffelsessum i egenkapital. Dette afhænger dog kraftigt af ejendommens type, placering og din personlige kreditværdighed.
Hvad er forskellen på et bruttoafkast og et nettoafkast?
Bruttoafkastet er den årlige lejeindtægt før udgifter divideret med købsprisen. Nettoafkastet (det vigtigste tal) er lejeindtægten fratrukket alle driftsomkostninger, vedligeholdelse og administration, divideret med den samlede investeringssum.
Skal jeg købe ejendommen privat eller i et selskab?
Det afhænger af din øvrige økonomi, din tidshorisont og dit ønske om risikospredning. Et selskab (f.eks. ApS) kan begrænse dit personlige ansvar, mens privat køb under VSO kan have andre skattemæssige fordele. Søg altid rådgivning hos en revisor.
Hvor lang tid tager købsprocessen normalt?
Fra man afgiver det første bud, til overdragelsen finder sted, går der typisk 2 til 4 måneder. Selve due diligence-perioden tager ofte 14-30 dage, mens finansieringsgodkendelse og tinglysning af skøde tager den resterende tid.
Sådan kan PropertyInvestments hjælpe
PropertyInvestments har siden 1985 assisteret investorer med at finde, analysere og erhverve investeringsejendomme i hele Danmark. Vi tilbyder en professionel tilgang til sourcing, hvor vi screener markedet for både on- og off-market muligheder, der matcher din profil. Vores erfaring sikrer, at processen fra besigtigelse til endeligt salg forløber struktureret og fagligt korrekt. Uanset om du er en dansk investor eller repræsenterer en udenlandsk fond, står vi klar til at hjælpe med at klargøre og eksekvere din næste ejendomshandel.
Kontakt os for en uforpligtende dialog om dine investeringsmål på info@propertyinvestments.dk eller telefon +45 31 16 31 00.