Investering i sommerhuse som en strategisk forretning
Investering i sommerhuse i Danmark er en anerkendt metode til at opnå både løbende lejeindtægter og potentiel værdistigning over tid. Ved at kombinere attraktive skattemæssige fradrag med en stabil efterspørgsel fra både danske og udenlandske turister, kan ferieboliger fungere som et solidt supplement til en investeringsportefølje. Succes kræver dog grundig indsigt i lokalplaner, vedligeholdelse og markedstendenser.
Det danske marked for ferieboliger har gennem årtier udgjort en væsentlig del af den nationale turismeøkonomi. For den professionelle investor eller den private køber, der ønsker at professionalisere sin portefølje, handler det ikke blot om at købe en ejendom til eget brug, men om at betragte sommerhuset som en forretningsenhed. I denne artikel dykker vi ned i de mekanismer, der driver markedet i september 2026, og ser på, hvordan man navigerer i de juridiske og økonomiske rammer, som præger Danmark.
Det danske sommerhusmarked: Overblik og tendenser i 2026
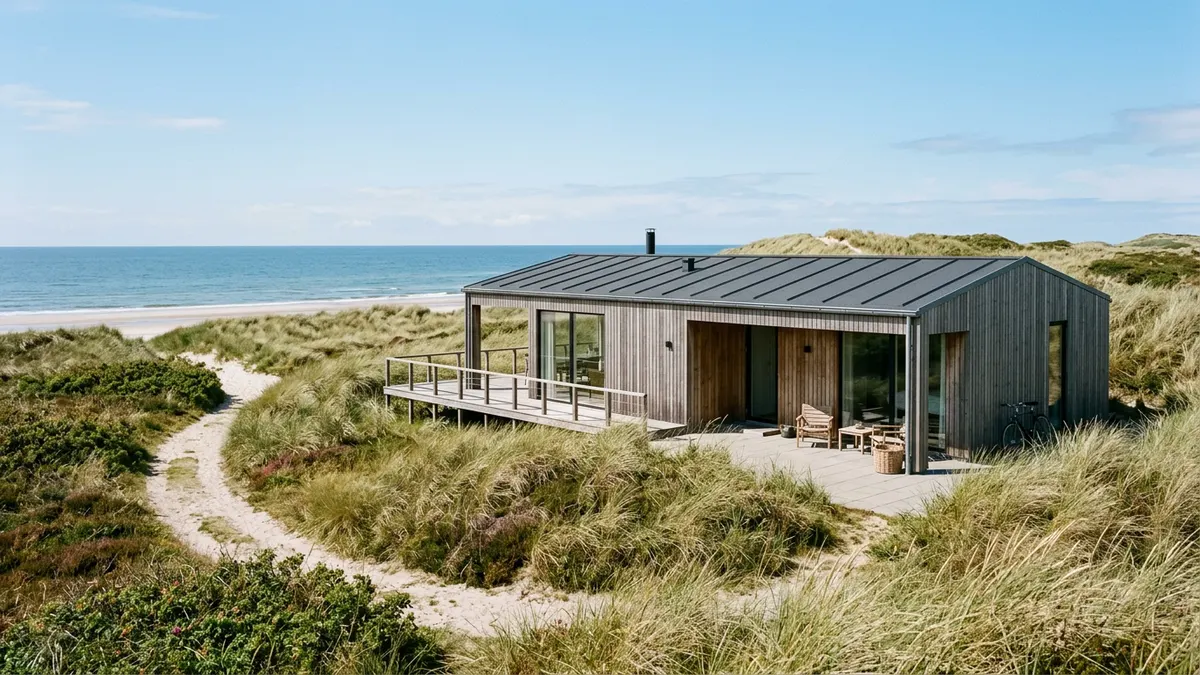
Når man taler om investering i sommerhuse, er det afgørende at forstå de geografiske forskelle, der præger Danmark. Landet er inddelt i zoner, hvor efterspørgslen og lejepotentialet varierer markant. Historisk set har den jyske vestkyst, særligt områder som Blåvand, Henne Strand og Søndervig, været højdespringere målt på udlejningsuger. Dette skyldes i høj grad den stærke tiltrækningskraft på det tyske marked, som værdsætter de brede sandstrande og den uspolerede natur.
Modsat ser vi på Sjælland, særligt i Nordsjælland omkring Hornbæk, Gilleleje og Tisvildeleje, et marked, der i højere grad er drevet af nærheden til København. Her er liggetiderne ofte kortere, og kvadratmeterpriserne højere, hvilket kan påvirke det direkte afkast (yield), men ofte medfører en historisk set stabil værdifastholdelse. Øerne, såsom Møn, Falster (Marielyst) og Bornholm, repræsenterer deres egne unikke nicher med varierende sæsonlængder.
En vigtig tendens i 2026 er professionaliseringen af sommerhusudlejning. Lejerne forventer i dag højere standarder, hurtigt internet og energivenlige løsninger som varmepumper og elbil-ladere. Investorer, der formår at implementere disse elementer, ser ofte en højere belægningsprocent uden for højsæsonen, hvilket er nøglen til en rentabel forretning.
Skatteregler og finansiering ved investering i sommerhuse
Et af de mest attraktive aspekter ved sommerhusinvestering i Danmark er de skattemæssige rammevilkår. Der findes grundlæggende to metoder til beskatning af lejeindtægter: regnskabsmæssig opgørelse og den såkaldte 40%-regel (fast fradrag).
De fleste private investorer vælger 40%-reglen, da den er administrativt simpel og ofte økonomisk fordelagtig. Her gives der et fast bundfradrag, som reguleres årligt (tjek de aktuelle satser hos SKAT). Af den resterende lejeindtægt beskattes kun 60%. Dette gør sommerhusudlejning til en af de mest skatteoptimerede former for ejendomsinvestering for privatpersoner. Det er dog vigtigt at bemærke, at hvis man køber sommerhuset gennem et selskab (f.eks. et ApS), gælder der helt andre regler, og man skal være opmærksom på lagerbeskatning og begrænsninger i benyttelsen af huset.
Finansieringsmæssigt adskiller sommerhuse sig fra helårsboliger. Normalt kan man belåne op til 75% af ejendommens værdi med realkreditlån. De resterende 25% skal finansieres via banklån eller egenkapital. Renteudviklingen hos Nationalbanken og de generelle markedsvilkår for realkreditobligationer spiller naturligvis en stor rolle for den løbende likviditet i investeringen.
| Finansieringstype | Belåningsgrad (typisk) | Sikkerhed |
|---|---|---|
| Realkreditlån | Op til 75% | Pant i ejendommen |
| Banklån | Typisk 15-20% | Individuel vurdering |
| Egenkapital | Minimum 5-10% | Kontant indskud |
Bemærk: Ovenstående er vejledende. Kontakt altid dit pengeinstitut eller en finansiel rådgiver for konkrete beregninger.
Valg af den rette lokation (GEO-optimering)
Beliggenhed er det absolut vigtigste parameter ved enhver ejendomsinvestering. Ved investering i sommerhuse skal man dog skelne mellem, hvad man selv kan lide, og hvad der kan udlejes. En isoleret skovhytte kan være idyllisk, men hvis den ligger to timer fra indkøb og strand, kan det være svært at opnå en høj belægning.
Den Jyske Vestkyst
Her er sæsonen lang. Tyske turister lejer ofte huse i ydersæsonerne (forår og efterår), hvilket giver en stabil indtægt over 25-35 uger om året. Områder som Ringkøbing-Skjern og Varde Kommune er klassiske kraftcentre for udlejning.
Nordsjælland
Priserne er høje, og det er ofte her, man ser de største gevinster ved videresalg. Udlejningspotentialet er stort i sommerferien, men kan være lavere i vintermånederne sammenlignet med vestkysten, medmindre huset er ekstraordinært veludstyret (f.eks. med spa eller pool).
Bornholm og øerne
Bornholm har oplevet en renæssance. Investering her kræver indsigt i færgekapacitet og lokale logistikforhold. Marielyst på Falster er et andet eksempel på et område med massiv sommerhuskoncentration og et veludviklet apparat til sommerhusudlejning.
Drift, vedligeholdelse og udlejningsbureauer
Som investor skal man beslutte, om man vil stå for udlejningen selv eller benytte et bureau (f.eks. Novasol, DanCenter, Sol og Strand eller lokale aktører).
Fordele ved udlejningsbureau:
- Markedsføring på tværs af landegrænser.
- Håndtering af nøgleudlevering og slutrengøring.
- Forsikringsordninger ved skader forårsaget af lejer.
- Større bundfradrag skattemæssigt (når udlejning sker gennem bureau).
Fordele ved selvudlejning (f.eks. Airbnb):
- Ingen provision til bureauet (typisk 20-40%).
- Fuld kontrol over hvem der lejer huset.
- Mulighed for hurtig justering af priser.
Det er dog værd at bemærke, at selvudlejning kræver betydeligt mere tid. Vedligeholdelse er en anden vigtig post. Dansk vejr slider på træhuse. En fast vedligeholdelsesplan for maling, tagrens og havearbejde er nødvendig for at beskytte aktivets værdi. Investorer bør afsætte en fast procentdel af lejeindtægten til løbende forbedringer.
Optimering af afkast: Hvad søger lejerne?
For at maksimere din investering i sommerhuse, skal ejendommen optimeres til brugernes behov. I 2026 ser vi en klar præference for:
- Energioptimering: Huse med varmepumper og solceller er billigere at opvarme for lejeren (hvis de betaler forbrug) eller for ejeren (hvis det er inkluderet). Det gør huset attraktivt i vintermånederne.
- Wellness-faciliteter: Spa, sauna og vildmarkskar er ikke længere kun luksus, men ofte en forventning i de højere prisklasser. Det kan øge lejeindtægten med 20-30%.
- Aktivitetsrum: Bordtennis, billard eller spillekonsoller gør huset attraktivt for børnefamilier, især hvis det danske sommervejr svigter.
- Hurtigt internet: Med stigningen i "workations" (kombination af arbejde og ferie) er stabilt fiberbredbånd et kritisk parameter.
Lovgivning og begrænsninger
Det er essentielt at kende Sommerhusloven. I Danmark er der regler for, hvor meget man må benytte sit sommerhus til helårsbeboelse. Som udgangspunkt er sommerhuset beregnet til ferieophold, og man må ikke bo der fast hele året, medmindre man er pensionist og har ejet huset i en årrække (tjek de specifikke regler hos Justitsministeriet).
Derudover skal man være opmærksom på reglerne for udlændinges køb af fast ejendom i Danmark. Personer uden bopæl i Danmark, der ikke tidligere har boet her i 5 år, skal søge om tilladelse hos Civilstyrelsen for at erhverve et sommerhus. Dette er en vigtig detalje for udenlandske investorer, som PropertyInvestments ofte rådgiver om.
Risikoanalyse ved ejendomsinvestering
Ingen investering er uden risiko. Ved sommerhuse bør man overveje følgende:
- Konjunkturfølsomhed: Turisme er ofte noget af det første, folk sparer på i krisetider. Dog har det danske marked vist sig robust, da danskerne i så fald holder ferie hjemme.
- Klimaforandringer: Kystnære ejendomme kan være udsatte for stormflod eller erosion. Tjek altid de nyeste kort over oversvømmelsesrisiko.
- Lovændringer: Skatteregler kan ændres politisk. Det er derfor vigtigt at basere sin kalkule på konservative estimater.
Beregning af business casen
Når man vurderer en potentiel investering i sommerhuse, bør man opstille et budget, der inkluderer:
- Forventet lejeindtægt (baseret på statistik fra lignende huse i området).
- Ejendomsskatter og forsikringer.
- Forbrugsafgifter (el, vand, varme).
- Vedligeholdelse (ca. 1% af ejendommens værdi årligt).
- Provision til udlejningsbureau.
- Finansieringsomkostninger.
Et sundt afkast (yield) på et dansk sommerhus ligger typisk mellem 4% og 8% før værdistigning, afhængigt af belåning og driftsform. Ved at vælge ejendomme med potentiale for modernisering (value-add), kan man yderligere øge sit afkast gennem en værdistigning på selve aktivet.
Strategier for porteføljeudvidelse
For den seriøse investor stopper rejsen sjældent ved det første hus. En udbredt strategi er at geninvestere overskuddet i yderligere enheder for at opnå stordriftsfordele. Dette kan indebære at have flere huse i samme geografiske område for at minimere køretid ved tilsyn, eller at sprede sig over forskellige landsdele for at mindske risikoen forbundet med lokale vejrfænomener eller regionale ændringer i turismen.
Investering i sommerhuse kræver tålmodighed. Det er en langsigtet aktivklasse, hvor de største gevinster ofte høstes over en periode på 10-20 år, efterhånden som gælden afdrages, og markedspriserne stiger i takt med den generelle inflation og efterspørgslen på rekreative arealer.
Afsluttende overvejelser
At drive sommerhusudlejning som en forretning er en balancegang mellem benhård økonomisk kalkulation og forståelsen for gæsternes oplevelse. I et marked som det danske, der er præget af tryghed, naturskønne omgivelser og en veludbygget infrastruktur, er fundamentet for en god investering til stede. Det handler om at gøre sit hjemmearbejde, forstå de lokale forhold og vælge ejendomme, der kan modstå tidens tand.
Husk altid at søge professionel rådgivning hos revisorer og jurister, inden du foretager større investeringer, for at sikre, at din specifikke situation er håndteret korrekt i forhold til gældende lovgivning.
Ofte stillede spørgsmål
Er investering i sommerhuse en sikker investering?
Ingen investering er 100% sikker, men det danske sommerhusmarked har historisk set været meget stabilt. Risikoen minimeres ved god beliggenhed og en sund finansieringsstruktur. Det anbefales at have en tidshorisont på mindst 5-10 år.
Hvor meget kan man tjene på sommerhusudlejning?
Indtjeningen varierer enormt alt efter husets størrelse, faciliteter og placering. Et velbeliggende hus med pool kan i nogle områder omsætte for 200.000 - 400.000 DKK årligt, mens mindre huse ligger lavere. Overskuddet afhænger af dine driftsomkostninger og skatteforhold.
Kan udlændinge investere i danske sommerhuse?
Ja, men det kræver normalt en tilladelse fra Civilstyrelsen, medmindre man har en stærk tilknytning til Danmark eller har boet her i en længere periode. Professionelle investorer benytter sig ofte af rådgivning til at navigere i disse regler.
Hvad er den største fejl investorer begår?
At købe med hjertet frem for hjernen. En investeringsejendom skal vælges ud fra lejepotentiale og gensalgsværdi, ikke nødvendigvis ud fra personlig smag i køkkenvalg eller haveindretning. En anden fejl er at undervurdere omkostningerne til vedligeholdelse.
Sådan kan PropertyInvestments hjælpe
PropertyInvestments har siden 1985 bistået både danske og internationale investorer med at finde og optimere ejendomsinvesteringer i Danmark. Vi tilbyder ekspertise i sourcing af emner, der sjældent rammer det åbne marked, og vi kan bistå med klargøring af ejendomme til salg eller udlejning. Vores tilgang er konkret og faglig, med fokus på langsigtede relationer og resultater. Hvis du overvejer at udvide din portefølje med investering i sommerhuse, er du velkommen til at kontakte os for en uforpligtende dialog om dine muligheder.
Kontakt: info@propertyinvestments.dk | +45 31 16 31 00